FINANCES PUBLIQUES
1. Les administrations publiques, acteurs des finances publiques
Cette page présente les finances publiques de la France en 2025, c’est-à-dire les dépenses, les recettes, le déficit et la dette de l’ensemble des administrations publiques.
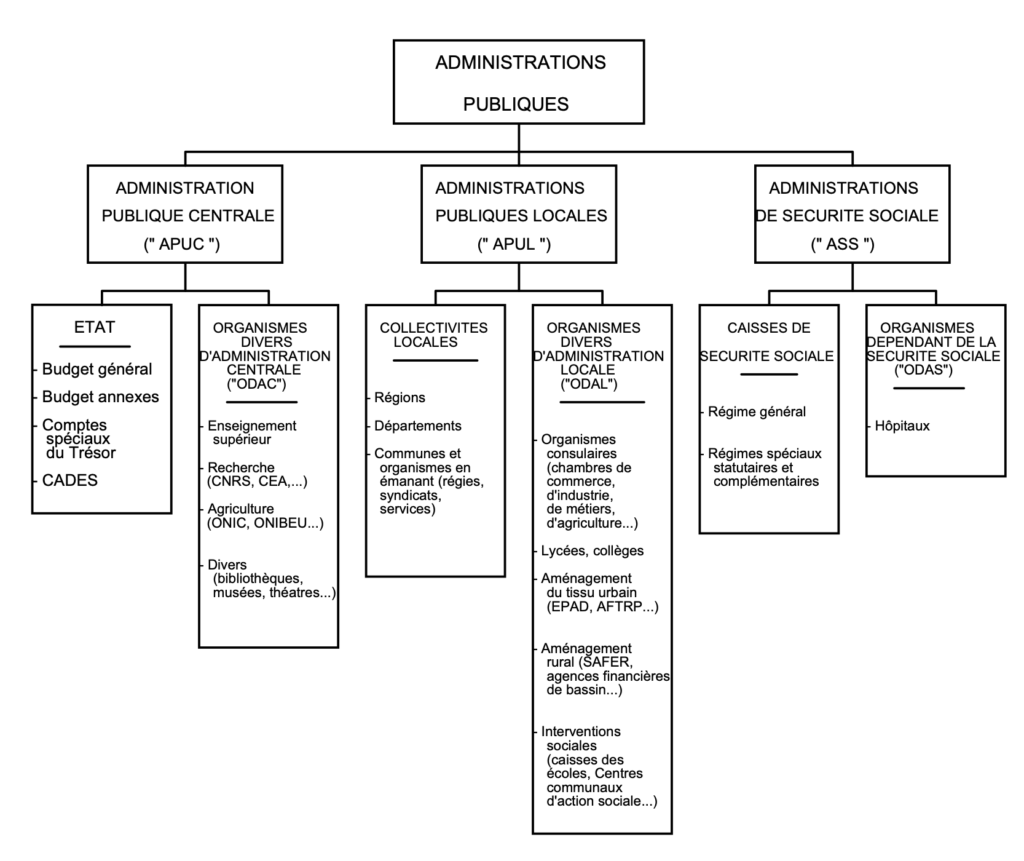
Dans le cadre de ce projet, ce sont les dépenses publiques et non les dépenses de l’État qui sont étudiées, il est donc primordial de bien distinguer les deux. En effet, les dépenses publiques recouvrent les dépenses des trois types d’administrations publiques : les Administrations Publiques Centrales (APUC – État*), les Administrations Publiques Locales (APUL – Collectivités*) et les Administrations de Sécurité Sociale (ASS – Sécu*). Retrouvez la définition de dépenses publiques selon l’INSEE ici !
Chacun de ces trois types d’administrations regroupe plusieurs entités. Les Administrations Publiques Centrales sont essentiellement constituées de l’État, c’est pourquoi les dépenses de l’État sont incluses dans les dépenses des APUC. Les Administrations Publiques Locales regroupent, quant à elles, les collectivités locales, à savoir les régions, les départements et les communes. Enfin, les Administrations de Sécurité Sociale prennent en charge l’assurance vieillesse, l’assurance maladie, les allocations familiales et l’assurance chômage. Le graphique ci-dessous permet de voir que près de la moitié des dépenses publiques proviennent des ASS, tandis qu’un peu plus d’un tiers proviennent des APUC, et qu’un peu moins d’un cinquième correspond aux APUL.
*C’est le préfixe donné aux différents sous-secteurs, mais cette appellation n’est pas rigoureusement juste, elle permet simplement de parler à tous. Les véritables noms auxquels il est fait référence dans les préfixes des sous-secteurs sont : APUC, APUL et ASS.
Répartition des dépenses publiques en 2025 entre les APUC (État), les APUL (Collectivités locales) et les ASS (Sécu), en milliards d'euros
Source : INSEE2, à retrouver ici. Chaque administration est comptée avant consolidation. La somme des trois (1 820 milliards d’euros) dépasse donc le total des dépenses publiques (1 714 milliards d’euros), car une dépense financée par une administration et réalisée par une autre, comme une dotation de l’État à une collectivité, figure dans les comptes des deux.
Les organismes qui font partie des Administrations Publiques (APU) satisfont deux critères. D’une part, ils sont contrôlés, directement ou indirectement, par l’État ou des collectivités territoriales. D’autre part, leur activité principale est la production de biens ou services non marchands, ou la redistribution de revenus et de patrimoines. Les Administrations de Sécurité Sociale sont donc incluses dans les APU, car elles jouent un rôle de redistribution ; par exemple entre actifs et retraités, entre retraités d’espérance de vie différentes, ou encore entre ménages avec et sans enfants. Le graphique ci-dessous provient de la Banque de France1, et permet de se rendre compte de l’étendue des dépenses qui sont comprises derrière le terme de dépenses publiques.
Organigramme des Administrations Publiques
1. La fiche de la Banque de France qui détaille la composition des dépenses publiques peut être retrouvée ici.
2. Recettes Publiques
Les recettes publiques représentent 52,2 % du PIB en 2025 selon l’INSEE2, soit 1 562 milliards d’euros. Ces recettes publiques servent à financer les dépenses de toutes les administrations publiques et à assurer la redistribution des revenus.
On distingue deux ressources publiques principales, les impôts et les cotisations sociales. Ces deux ressources publiques comptent pour 1 374 milliards d’euros, soit 88 % des recettes publiques selon l’INSEE2. Elles sont majoritairement assimilables à ce qu’on appelle les prélèvements obligatoires (l’INSEE2 explicite les nuances entre les deux), qui représentent environ 1 300 milliards d’euros, soit 43,6 % du PIB en 2025. Au sein des impôts, on distingue un grand nombre de taxes différentes dont les plus importantes sont présentées dans le graphique ci-dessous. Celui-ci présente environ 1 040 milliards d’euros sur les quelque 1 300 milliards d’euros de prélèvements obligatoires, mais pour plus de détails n’hésitez pas à explorer le site de l’INSEE2.
Principaux prélèvements obligatoires en 2025 (en milliards d'euros)
Source : INSEE2, à retrouver ici, tableau 3.217 des comptes nationaux. Impôt sur le revenu et impôt sur les sociétés nets des crédits d’impôt.
On peut distinguer trois formes de recettes fiscales. D’une part les impôts sur la consommation, qui comprennent notamment la TVA et l’accise sur les produits énergétiques (ex-TICPE). D’autre part les prélèvements sur le revenu, qui englobent l’impôt sur le revenu, l’impôt sur les sociétés, mais aussi la CSG et les cotisations sociales. Enfin, les impôts sur la propriété et le capital sont la dernière forme de recette fiscale, et ils comprennent notamment la taxe foncière et l’Impôt sur la Fortune Immobilière (IFI).
Enfin, les trois types d’administrations (APUC, APUL et ASS) se voient octroyer des ressources différentes pour équilibrer leur budget. Mais cette répartition des ressources entre administrations publiques est transparente du point de vue du déficit public, car celui-ci ne prend en compte que les recettes et les dépenses publiques totales3 ; nous reviendrons sur ce vocabulaire dans la partie 4. Déficit et dette. Toujours est-il que les recettes des APUL (les collectivités territoriales) s’élèvent à 320 milliards d’euros en 2025 selon l’INSEE2, et sont constituées d’impôts et taxes qu’elles prélèvent, comme la taxe foncière, ainsi que de transferts et de dotations de l’État. Les recettes des ASS (la Sécurité sociale) atteignent quant à elles 797 milliards d’euros en 2025, dont les trois quarts proviennent des cotisations sociales et de la CSG, le reste provient d’autres impôts et de transferts. Enfin, les recettes des APUC (l’État) sont de 551 milliards d’euros en 2025, et sont constituées d’impôts comme la TVA, l’accise sur les produits énergétiques, l’impôt sur le revenu, ou encore l’impôt sur les sociétés.
2. Ces informations sont tirées de l’INSEE, et plus précisément de la publication « Le compte des administrations publiques en 2025 » (Insee Première n° 2106, mai 2026), que vous pouvez retrouver ici.
3. En effet, si l’État récupérait certaines des ressources des collectivités locales ou de la sécurité sociale, ces dernières pourraient toujours dépenser autant, simplement leur déficit serait plus important ; à l’inverse, l’État deviendrait excédentaire en dépensant autant, mais la situation globale de notre déficit public serait inchangée.
3. Dépenses Publiques
Les dépenses publiques représentent 57,3 % du PIB en 2025 selon l’INSEE2, soit 1 714 milliards d’euros. C’est en moyenne le plus haut niveau de dépenses des pays de l’Union européenne (UE) rapporté au PIB, que l’on considère les 5, les 10 ou les 20 dernières années, selon Eurostat4. Selon Eurostat4, parmi les 13 pays de l’Union européenne dont les dépenses publiques dépassaient 50 % du PIB en 1995, onze les ont réduites depuis, parfois fortement (−13 points en Suède, −11 au Danemark, −10 aux Pays-Bas). Seules la France (+1 point) et la Belgique (+2 points) les ont augmentées. Il faut néanmoins noter que les dépenses publiques intègrent des dépenses de natures variées, des dépenses de fonctionnement (salaires et achats courants), des dépenses d’investissement (constructions et équipements), des opérations de redistribution (prestations sociales, transferts et subventions), et les charges d’intérêts de la dette. La légende du graphique ci-dessous est simplificatrice mais vous trouverez plus de précisions sur le site de l’INSEE2.
Répartition des dépenses publiques par nature en 2025 (en milliards d'euros)
Source : INSEE2, à retrouver ici.
Chaque année le ministère de l’Économie prépare un Projet de loi de finances (PLF) qui a comme objectif d’établir les ressources et les dépenses de l’État (APUC) pour l’année civile à venir. De même, la présentation du budget de la Sécurité Sociale (ASS) se fait à travers un Projet de Loi de Financement de la Sécurité Sociale (PLFSS). Le PLF et le PLFSS sont alors soumis à l’Assemblée nationale puis au Sénat chaque automne, et les parlementaires peuvent modifier ces deux projets de loi avant de les adopter. La loi de finances peut être révisée en cours d’année par une loi de finances rectificative ou de fin de gestion, et son exécution est retracée l’année suivante dans la loi relative aux résultats de la gestion. Quant aux APUL, elles ont des compétences propres (transports, culture …), mais n’ont pas de projet de loi de finances qui planifie leurs dépenses car elles ont une certaine autonomie dans l’utilisation de leurs ressources.
La loi de finances décompose les dépenses de l’État en une trentaine de missions, chacune de ces missions est composée de programmes, plus d’une centaine au total, et chacun de ces programmes a plusieurs objectifs et regroupe plusieurs actions, qui sont le plus petit échelon de décomposition du budget. Chaque action dispose d’un certain montant de ressources au cours de l’année, et on appelle ces ressources Crédits de Paiement (CP). Les pages secteurs du site reposent sur les dépenses publiques publiées par Eurostat pour 2024, tandis que la prévision 2026 de la page d’accueil fait évoluer ces dépenses à l’aide des crédits exécutés et votés en loi de finances5 et des objectifs votés en loi de financement de la sécurité sociale. La méthode est détaillée en page FAQ.
Évolution des dépenses publiques (en % du PIB) en Europe depuis 1995
Source : Eurostat, pour plus de détails rendez-vous en page FAQ.
2. Ces informations sont tirées de l’INSEE, et plus précisément de la publication « Le compte des administrations publiques en 2025 » (Insee Première n° 2106, mai 2026), que vous pouvez retrouver ici.
4. Les données sont issues de la base de données d’Eurostat (dépenses, recettes et solde public jusqu’en 2025, mise à jour de juillet 2026), que vous pouvez retrouver ici.
5. Le ministère chargé du Budget présente les crédits votés et exécutés par mission et par programme sur le site budget.gouv.fr.
4. Déficit et dette, le solde des finances publiques
Des recettes publiques aux dépenses publiques (en % du PIB) en France en 2025
Source : INSEE2, à retrouver ici.
La dette publique correspond à la somme de tous les déficits publics passés, à laquelle s’ajoute le déficit public de l’année en cours. Il ne faut donc pas confondre la dette, qui s’accumule d’année en année, et le déficit public, qui ne juge l’état des finances publiques que sur l’année en cours. Ainsi, si la France dépensait exactement le montant de ses recettes sur une année, son déficit public serait de 0 % ; elle serait à l’équilibre, mais le montant de sa dette n’aurait pas baissé, il serait simplement le même que l’année dernière. Pour que le montant de dette publique baisse, il faut donc être en excédent public, c’est-à-dire dépenser moins que ses recettes. Néanmoins, lorsque le pays est en déficit public, donc lorsque le montant de dette publique s’accroît, il est possible que la dette publique en pourcentage du PIB diminue, à la condition que la croissance du PIB soit plus rapide que l’augmentation de la dette.
Évolution du déficit public (en % du PIB) en Europe depuis 1995
Source : Eurostat, pour plus de détails rendez-vous en page FAQ.
Évolution de la dette publique (en % du PIB) en Europe depuis 1995
Source : Eurostat, pour plus de détails rendez-vous en page FAQ.
Ainsi, les règles qui sont imposées aux finances publiques ne sont relatives qu’au déficit de l’ensemble des administrations publiques, et non pas au déficit de chaque administration. C’est notre dette publique qui contraint notre capacité à augmenter nos dépenses publiques ou à diminuer le montant des prélèvements obligatoires. En effet, à chaque fois que nous nous endettons, nous devons payer un supplément qui correspond aux intérêts de la dette. La somme de tous ces intérêts représente 65 milliards d’euros en 2025 selon l’INSEE2 et correspond au secteur charge de la dette. C’est parce que nous ne pouvons pas choisir combien nous avons d’intérêts à verser à nos créanciers chaque année, que ce secteur est le seul où il n’est pas possible de modifier le montant accordé en page Vote.
À mesure que la charge de la dette augmente, les dépenses disponibles pour les autres secteurs diminuent, ce qui contraint le pays à s’endetter de nouveau… et donc à augmenter le montant des intérêts à payer. Ce cercle vicieux ne s’engage de façon irréversible que lorsque la charge de la dette a atteint une taille critique par rapport aux autres dépenses publiques. Or, avec la remontée des taux d’intérêt depuis 2022 et la hausse continue de la dette, la charge de la dette pourrait atteindre 70 € sur 1 000 € de dépenses publiques dès 20306, le double de 2024 (35 €) et trois fois plus qu’en 2020 (23 €). Cette dynamique fait craindre qu’à terme, ce cercle vicieux ne s’enclenche en France si elle ne parvient pas à réduire ses déficits.
2. Ces informations sont tirées de l’INSEE, et plus précisément de la publication « Le compte des administrations publiques en 2025 » (Insee Première n° 2106, mai 2026), que vous pouvez retrouver ici.
6. Une étude de Rexecode, citée par La Tribune en septembre 2026, estime que la charge de la dette pourrait atteindre 133 milliards d’euros en 2030, soit environ 4 % du PIB. Rapportée à des dépenses publiques qui représentent environ 57 % du PIB, elle atteindrait alors près de 70 € sur 1 000 €.