FAQ
Cette FAQ détaille la méthodologie de Juste Répartition, les sources des données (Eurostat, INSEE, documents budgétaires) et le fonctionnement du vote. Choisissez la catégorie qui vous intéresse, puis cliquez sur une question !
1. Données et Méthodologie
Le site repose sur deux jeux de chiffres. Toutes les pages, sauf la page d’accueil et la page Vote, reposent sur les dernières données définitives publiées par Eurostat, qui portent sur l’année 2024. La page d’accueil et la page Vote affichent une prévision pour 2026, obtenue en faisant évoluer ces données Eurostat 2024 sur deux ans à l’aide des lois de finances, des lois de financement de la sécurité sociale et des rapports officiels les plus récents. Nous vous conseillons de lire les explications ci-dessous après avoir téléchargé le document Excel qui retrace tous les calculs, afin de pouvoir suivre les deux en parallèle. Chaque chiffre y est relié à sa source.
Excel de la prévision 2026
Projection dépenses publiques France 2026 v3.1.xlsx
Pourquoi partir d’Eurostat ? Eurostat publie la dépense publique de chaque pays de l’Union selon une nomenclature commune, la classification des fonctions des administrations publiques (COFOG), qui distingue 69 sous-secteurs. Ces données sont consolidées, c’est-à-dire que les transferts entre administrations (par exemple une dotation de l’État à une collectivité) ne sont comptés qu’une fois, et elles font foi pour les comparaisons internationales (données Eurostat). Nous avons regroupé ces 69 sous-secteurs en 15 grands secteurs, plutôt que les 10 grandes fonctions d’Eurostat, pour gagner en précision et avoir des noms plus univoques. Leur seul défaut est leur délai de publication, puisque les données par fonction de 2025 ne seront disponibles qu’en 2027, d’où la nécessité d’une prévision pour la page d’accueil.
La méthode en cinq étapes.
- Pour chacun des 69 sous-secteurs, on reprend la dépense 2024 publiée par Eurostat pour chacune des trois catégories d’administrations, l’État et les organismes nationaux (APUC), les collectivités locales (APUL) et la sécurité sociale (ASS).
- Pour l’État et la sécurité sociale, chaque sous-secteur évolue en 2025 et en 2026 selon un taux choisi après un test décrit ci-dessous. Lorsque cela est possible, ce taux est celui d’un « sous-jacent », c’est-à-dire d’une dépense votée en loi de finances ou en loi de financement de la sécurité sociale qui correspond à ce sous-secteur.
- Pour les collectivités locales, qui ne votent pas de loi de finances nationale, chaque sous-secteur évolue comme la dépense locale totale, soit +1,5 % en 2025 (réalisé publié par l’INSEE) et +0,8 % en 2026 (prévision du Rapport d’avancement annuel d’avril 2026).
- Pour chaque sous-secteur, la dépense consolidée d’Eurostat en 2024 évolue ensuite comme la somme des trois catégories projetées, ce qui conserve la part des transferts retirés par la consolidation. La charge de la dette est fixée directement, à 64,7 Md€ en 2025 (montant réalisé publié par l’INSEE) et à 79 Md€ en 2026 (montant annoncé par le ministre de l’Économie).
- Chaque sous-secteur est rattaché à l’un des 15 secteurs du site, et le montant de chaque secteur est rapporté au total pour obtenir sa part sur 1 000 €.
Comment les taux d’évolution sont choisis. Pour chaque sous-secteur de l’État et de la sécurité sociale, on recherche les dépenses votées qui le financent. Pour l’État, il s’agit des crédits exécutés des programmes budgétaires de 2018 à 2025 et des crédits votés pour 2026 (budget.gouv.fr), complétés le cas échéant par les crédits d’impôt que la comptabilité nationale enregistre comme des dépenses. Pour la sécurité sociale, il s’agit de l’objectif national de dépenses d’assurance maladie (ONDAM) par sous-objectif, des dépenses des branches (securite-sociale.fr) et de celles de l’assurance chômage (unedic.org). On compare ensuite, année par année de 2018 à 2024, le taux d’évolution de ce sous-jacent à celui du sous-secteur dans Eurostat. On ne compare pas les montants, qui diffèrent pour des raisons de périmètre et de comptabilité, mais les rythmes d’évolution. Le sous-jacent est retenu s’il suit la dépense Eurostat de près, à 3 points par an en moyenne, avec des évolutions de même sens presque chaque année, et il reste acceptable jusqu’à 6 points lorsque les écarts se concentrent sur les années de crise 2020 à 2022 (covid, plan de relance, crise énergétique). À défaut de sous-jacent fiable, on prolonge la tendance observée par Eurostat, sur 2017-2024 si l’évolution est régulière ou sur 2021-2024 si la dépense a changé de nature récemment. Les sous-secteurs de moins de 2 Md€ à l’évolution irrégulière sont maintenus à leur niveau 2024, ce qui limite le risque d’erreur. Au total, les sous-secteurs projetés à partir d’un sous-jacent voté représentent près des deux tiers de la dépense de 2024. L’onglet Tests de l’Excel détaille et justifie le choix fait pour chaque sous-secteur.
Contrôles de fiabilité. La dépense publique prévue pour 2025 (1 721 Md€) s’écarte de 0,4 % seulement du montant réalisé publié par l’INSEE (1 714 Md€), et sa progression prévue pour 2026 (+2,5 %) est proche de celle retenue par le Gouvernement dans le Rapport d’avancement annuel d’avril 2026 (+2,4 %). Les écarts entre la prévision 2026 et la répartition Eurostat 2024 restent inférieurs à 3 € sur 1 000 € pour chaque secteur, hors charge de la dette dont la hausse est fixée par hypothèse.
Limites. Une prévision n’est pas une donnée. Les taux 2026 de l’État comparent les crédits votés en loi de finances initiale à l’exécution 2025, et ne tiennent pas compte des ajustements en cours d’année. Ces prévisions seront révisées à la publication des données Eurostat 2025. Face à la complexité des finances publiques, il est possible que certaines subtilités nous aient échappé. Si vous pensez qu’un point de la méthodologie est perfectible, nous serions ravis de recevoir vos remarques à l’adresse [email protected].
L’estimation publiée en 2022, qui reposait sur une méthode différente, reste consultable dans son document Excel d’origine.
La répartition COFOG est utilisée par Eurostat pour comparer aisément les différents pays entre eux, mais comme toute nomenclature, celle-ci a des failles. Ces défaillances ont déjà été relevées et analysées par le Sénat dans un rapport de 2008 intitulé « Retour sur l’économie des dépenses publiques », elles sont étudiées au chapitre III que vous trouverez ici.
Ce rapport pointe notamment du doigt le fait que le sous-secteur COFOG « charge de la dette » peut ne pas couvrir exactement les intérêts payés par l’ensemble des administrations, ce qui explique pourquoi la charge de la dette communiquée par les sites gouvernementaux peut différer de celle d’Eurostat. Aujourd’hui l’écart est faible, 58,9 milliards d’euros pour ce sous-secteur en 2024 contre 58,2 milliards d’euros d’intérêts dans les comptes de l’INSEE. Il relève aussi la nuance délicate entre les dépenses de santé et de protection sociale, c’est pourquoi nous avons regroupé les dépenses de santé avec les dépenses liées à l’assurance maladie. Il explique en outre que les dépenses de défense peuvent être sous-évaluées par Eurostat, du fait de l’imputation des dépenses de soutien à l’industrie de défense aux affaires économiques ; le secteur Défense du site peut donc être légèrement sous-estimé, et le secteur Soutien à l’économie légèrement surestimé. Enfin, il met en avant le flou qui entoure la façon dont sont réparties les dépenses de recherche, c’est pourquoi les sous-secteurs de recherche d’Eurostat sont rattachés au grand secteur de leur domaine, la recherche fondamentale à l’Éducation, la recherche en santé à l’Assurance-Maladie et Santé, et ainsi de suite.
Seuls le graphique « Prévision de la répartition de 1 000 € de dépenses publiques en France en 2026 » de la page Accueil et les montants de départ de la page Vote proviennent de la prévision 2026 explicitée plus haut. Les votes enregistrés avant la mise à jour de septembre 2026, exprimés par rapport à l’estimation 2022, ont été conservés sous forme d’écarts, appliqués à la prévision 2026. Toutes les autres pages reposent sur des données publiées, par Eurostat ou par l’INSEE.
Nous ne mentionnerons ci-dessous que des graphiques qui proviennent seulement des données d’Eurostat, et non pas les graphiques pour lesquels Eurostat a été utilisé parmi d’autres sources, comme c’est le cas pour la prévision 2026 de la page d’accueil.
Excel : Comparaisons européennes – Eurostat.xlsx
Tout d’abord les 8 premiers graphiques visibles en page Comparaisons proviennent directement d’Eurostat. Le premier compare la France d’année en année à la France de 1995, car c’est la date la plus ancienne pour laquelle les données sont fournies par Eurostat. Pour les 7 autres, où la France est comparée à un voisin européen, dans un souci d’homogénéité nous avons voulu commencer tous les graphiques la même année, et il se trouve que les données ne sont disponibles pour tous les pays que depuis 2001, et jusqu’en 2024 à ce jour. La moyenne de l’Union européenne à 27 n’est publiée par Eurostat, au niveau de détail utilisé ici, qu’à partir de 2010, ce qui explique que ce graphique commence en 2010. Ces pays ont été choisis parmi les 10 pays les plus importants de l’Union européenne, de façon à représenter des systèmes de dépenses publiques différents, et sont complétés par la moyenne de l’Union européenne. Ils sont présentés par ordre décroissant de PIB, de l’Allemagne à la Suède.
Il serait très intéressant de pouvoir inclure d’autres pays comme les États-Unis ou le Royaume-Uni. Malheureusement, pour que la comparaison soit pertinente il faudrait que les dépenses de ces pays soient étudiées une à une par Eurostat pour pouvoir suivre les règles d’harmonisation complexes utilisées pour les pays de l’UE. Cette méthode nous assure de règles communes de calculs entre les pays, même si chaque pays a ses spécificités. Néanmoins, il est important de préciser que les comparaisons entre pays européens n’ont pas vocation à montrer un modèle parfait, mais des approches différentes du même problème de répartition des dépenses publiques.
Les 3 derniers graphiques qui proviennent directement d’Eurostat sont situés en-dessous de ceux précédemment cités sur la page Comparaisons, mais ils sont aussi visibles sur la page Finances Publiques et leurs titres sont « Évolution des dépenses publiques (en % du PIB) en Europe depuis 1995 », « Évolution du déficit public (en % du PIB) en Europe depuis 1995 » et « Évolution de la dette publique (en % du PIB) en Europe depuis 1995 ». Ils montrent l’évolution de ces trois métriques sur toute la période de disponibilité des données d’Eurostat, à savoir 1995 – 2025 (mise à jour Eurostat de juillet 2026 pour les dépenses et le déficit, d’avril 2026 pour la dette).
Enfin, les pages secteurs reposent entièrement sur les données Eurostat de 2024 (mise à jour de septembre 2026), qu’il s’agisse des quatre encadrés en haut de page, du graphique de répartition entre les trois types d’administrations publiques ou du graphique de décomposition en sous-secteurs, de même que les montants affichés sur la page Secteurs. Les encadrés comparent la France en 2024 à la moyenne de l’Union européenne en 2024 et à la France en 1995, année la plus ancienne publiée par Eurostat, qui permet de voir l’évolution de nos dépenses sur le plus long horizon de temps possible. Le graphique de répartition entre administrations présente chacune d’elles avant consolidation, si bien que leur total peut dépasser le montant du secteur, comme l’explique la note placée sous chaque graphique.
Les graphiques provenant des données de l’INSEE sont tous sur la page Finances Publiques et s’intitulent « Répartition des dépenses publiques en 2025 entre les APUC (État), les APUL (Collectivités locales) et les ASS (Sécu) », « Principaux prélèvements obligatoires en 2025 », « Répartition des dépenses publiques par nature en 2025 » et « Des recettes publiques aux dépenses publiques (en % du PIB) en France en 2025 ». Ils sont tirés de la publication « Le compte des administrations publiques en 2025 » (Insee Première n° 2106, mai 2026), que vous retrouverez ici avec ses données téléchargeables, et, pour les prélèvements obligatoires, du tableau 3.217 des comptes nationaux, que vous retrouverez ici.
2. Finances Publiques
Chaque mission, chaque programme et chaque action du budget de l’État se voit doté d’un montant de Crédit de Paiement (CP) et d’un montant parfois différent d’Autorisation d’Engagement (AE). Nous avons toujours retenu les CP pour représenter les dépenses de l’État, car ils sont le seuil de dépenses maximum sur l’année ; tandis que les AE représentent le montant maximum que l’État peut s’engager à payer. Les AE sont notamment utiles pour mesurer le montant d’investissement que l’État est en capacité de s’engager à financer dès la signature d’un contrat, même s’il ne le dépensera qu’au fil des années à l’aide de Crédits de Paiement. Pour plus de détails rendez-vous ici.
Premièrement, il est essentiel de rappeler qu’en termes de définition, les dépenses de sécurité sociale sont bien comprises dans les dépenses publiques, comme le confirme l’INSEE ici : https://www.insee.fr/fr/metadonnees/definition/c2125
Ensuite, les postes de dépense liés à la protection sociale sont divers, et il est difficile de savoir ce qui relève et ce qui ne relève pas des dépenses d’Administration de Sécurité Sociale (ASS ou ASSO). Il existe aussi une nuance importante entre les dépenses comprises dans le PLFSS (ou dans la LFSS) et celles comprises dans les ASS. Pour clarifier ces distinctions, rien de mieux qu’une cartographie ! Vous trouverez dans le graphique ci-dessous l’organisation des postes de dépenses de la protection sociale, et donc en particulier les 4 types de dépenses comprises dans les ASS (Régime général de sécurité sociale, Régimes spéciaux et régimes de non-salariés, Retraites complémentaires, et Régimes d’assurance chômage). Cette cartographie date de 2011 (ses chiffres sont donc datés) et avait été publiée à l’époque sur le site « performance-publique.budget.gouv.fr » ; il n’est plus accessible aujourd’hui, mais le service d’archivage Wikiwix en a gardé une copie que vous retrouverez ici.
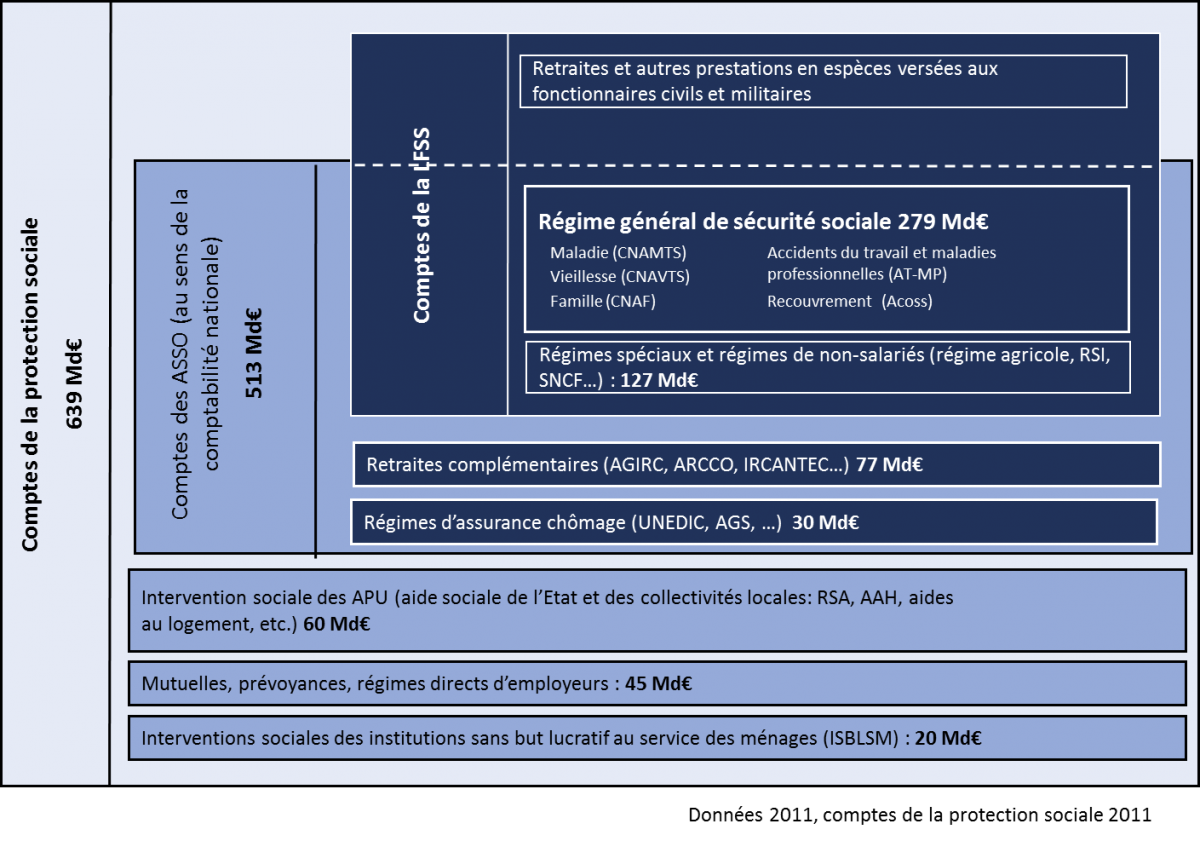
En outre, il y a deux raisons pour lesquelles les organismes qui gèrent les régimes complémentaires de retraite sont inclus dans les ASS. D’une part l’État contrôle leurs ressources, à savoir les cotisations qu’ils perçoivent de la part des citoyens. D’autre part, ils jouent un rôle de redistribution entre les actifs et les retraités, et entre les retraités dont l’espérance de vie est différente. À l’inverse, les assurances santé complémentaires n’appartiennent pas aux ASS, car l’État ne contrôle pas les cotisations qu’elles reçoivent, et car elles peuvent faire varier les montants des cotisations en fonction des services qu’elles offrent.
Premièrement, il est essentiel de rappeler qu’en termes de définition, les dépenses de sécurité sociale sont bien comprises dans les dépenses publiques, comme le confirme l’INSEE ici : https://www.insee.fr/fr/metadonnees/definition/c2125
Non, nous ne pouvons pas dire que les dépenses de protection sociale sont des revenus différés, car elles jouent un rôle majeur de redistribution. Si l’on prend l’exemple des retraites, on peut citer à la fois le phénomène de redistribution qui a lieu entre les actifs et les retraités, mais aussi la redistribution entre les retraités d’espérance de vie différente. Ce phénomène de redistribution invalide la thèse selon laquelle les dépenses publiques du secteur Retraites en France seraient des revenus différés à la manière d’une épargne. Par contre, dans d’autres pays où les systèmes de retraites sont par capitalisation, celles-ci sont des revenus de l’épargne, sans phénomène de redistribution ; c’est pourquoi elles ne sont pas comptées dans les dépenses publiques. Ainsi il est légitime de prendre en compte les dépenses des ASS dans les dépenses publiques en France.
En outre, les cotisations sociales sont des dépenses contraintes pour les citoyens, ils n’ont d’autre choix que de verser ces cotisations. C’est ce qui fait que les cotisations sociales sont classées dans les prélèvements obligatoires, donc dans les recettes publiques. Or, les recettes publiques n’ont qu’un objectif, financer les dépenses publiques. Ce qui justifie à nouveau que les dépenses des ASS sont bien à prendre en compte dans les dépenses publiques.
En effet, l’existence de différents modèles rend les comparaisons entre les pays imparfaites. Pour autant il est normal qu’un pays qui finance sa protection sociale par plus de dépenses publiques, et donc qui intègre de la redistribution dans ce financement, voit la proportion du secteur santé ou retraites dans ses dépenses publiques augmenter ; tandis qu’un pays qui finance sa protection sociale par plus de dépenses privées, donc par plus de dépenses directes des citoyens mais moins de prélèvements obligatoires, voit la proportion du secteur santé ou retraites dans ses dépenses publiques diminuer.
Les comparaisons entre pays sont donc pertinentes, car elles reflètent le modèle qu’ils ont choisi. Chaque société a un arbitrage à faire entre d’une part un système avec plus de prélèvements obligatoires et moins de dépenses directes de la part des citoyens en protection sociale ; et d’autre part, un système avec moins de prélèvements obligatoires mais plus de dépenses directes de la part des citoyens en protection sociale. La France a pour le moment fait le choix d’avoir le taux de prélèvements obligatoires le plus important des 27 pays de l’Union européenne1, mais permet aux citoyens d’avoir moins de dépenses directes liées à la santé par exemple, que dans la plupart des autres pays.
1. Données de l’INSEE à retrouver ici.
La mission qui correspond aux dépenses de la Présidence de la République, du Sénat et de l’Assemblée nationale s’intitule « Pouvoirs Publics », vous pouvez la retrouver en page Services Généraux depuis l’onglet Secteurs, mais vous avez aussi accès au rapport juste ici. Ce rapport détaille les dépenses effectuées pour chacun de ces postes de coûts, et aboutit à un montant total d’environ 1,1 milliard d’euros en 2025, soit moins de 0,70 € sur 1 000 € de dépenses publiques. Ce montant inclut le salaire de milliers de personnes qui travaillent pour ces institutions (près de 1 000 pour la Présidence de la République, plus de 3 000 pour l’Assemblée nationale, plus de 2 000 pour le Sénat) et comprend à la fois les dépenses de fonctionnement, d’investissement, et de redistribution.
3. Démocratie directe
Cette initiative n’a pas vocation à remplacer le travail parlementaire, ou à remettre en cause la nécessité d’élire des représentants. Si ce vote devait un jour devenir institutionnel, il s’ajouterait à ce qui compose d’ores et déjà notre vie démocratique mais sans se substituer à aucune élection. Les parlementaires auraient encore l’immense responsabilité de répartir les crédits entre tous les sous-secteurs au sein de chaque secteur, et de légiférer sur tous les sujets. En effet, les citoyens ne sont pas des experts et ne doivent pas donner leur avis programme par programme, c’est le rôle des députés et des sénateurs que de faire ces choix cruciaux grâce à leur connaissance précise des secteurs en question, et grâce à la légitimité que leur confère leur élection. Il s’agirait simplement d’offrir un espace d’expression plus nuancé aux citoyens, et de les responsabiliser face à ce choix cornélien de répartir les dépenses.
Il est important de rappeler à nouveau que les résultats obtenus sur ce site ne sont en aucun cas représentatifs de ce que pensent les citoyens. D’une part, n’importe qui sur le site peut voter, et notamment des personnes qui n’ont pas de carte d’électeur française. En outre, les personnes qui ont consulté ce site ne représentent pas les Français, puisque les canaux de communication utilisés ont grandement biaisé les potentiels votants. Pour le moment, l’objectif est de rendre le vote le plus simple possible afin de sensibiliser un maximum de personnes à ces questions, mais cette simplicité impacte négativement la fiabilité des résultats obtenus.
Les deux temporalités évoquées en introduction à la partie vertus (consultative et contraignante) sont évidemment très éloignées l’une de l’autre. Pour autant, il est tout à fait envisageable de concevoir plusieurs autres temporalités intermédiaires. On peut notamment penser à une phase où les votes seraient bien plus représentatifs, car contrôlés et accordés seulement aux citoyens français en âge de voter, mais sans pour autant que le vote ne soit contraignant du point de vue législatif. Le résultat serait simplement informatif, et il reviendrait aux responsables politiques de le prendre en compte ou non.
Tant que ce projet reste consultatif, il ne sera possible de voter que par Internet, et dans ce cas les personnes n’y ayant pas accès ne pourront pas participer. C’est une raison de plus pour affirmer que les résultats de cette simulation ne sont pas représentatifs. Mais si ce projet devait un jour devenir institutionnel, tous ceux qui sont éligibles pourraient évidemment voter, qu’ils aient accès à internet ou non. Il est bien trop tôt pour parler des conditions logistiques, mais on pourrait tout à fait envisager un vote en urne comme c’est le cas habituellement, mais cette fois-ci sur tablette électronique pour aider à s’assurer que le résultat soit de 1 000 € avant de valider le vote.
Même si les trois types d’administrations publiques sont distinctes, la dette qu’elles ont est commune, c’est la dette publique. Ainsi, même si les dépenses de protection sociale venaient à diminuer et celles de l’État à augmenter, alors il n’y aurait pas forcément besoin de changer le montant des ressources de chacune des administrations. On pourrait être dans une situation où les ressources qui sont versées aux ASS excèderaient leurs dépenses, ce qui contrebalancerait l’endettement de l’État, mais ne changerait en rien le montant d’endettement public total. La seule chose qui changerait serait le degré de contribution des différentes administrations au déficit public, mais ceci est totalement transparent. Pour la santé de nos finances publiques seul le montant du déficit toutes administrations confondues importe.
À plus long terme, si la différence entre les ressources et les dépenses d’une administration devenait trop importante, on pourrait alors ajuster la répartition des ressources entre les différentes administrations, en diminuant ou augmentant par exemple les contributions de l’État aux ASS. Ce changement interviendrait lorsque, de façon consécutive, les citoyens auraient voté pour un montant de dépenses sensiblement supérieur (ou inférieur) aux recettes qui sont pour le moment accordées à une administration. Ceci ne nécessite pas forcément de changer le montant de contributions de chaque individu aux ressources publiques. Il est donc envisageable de changer la répartition des dépenses chaque année sans modifier la répartition des prélèvements obligatoires.
Il s’avère que le montant des dépenses publiques n’est pas significativement corrélé avec la conjoncture économique, selon le site FIPECO, seules les dépenses de chômage le seraient. Ainsi, la dépense publique ne sera pas significativement supérieure en cas de mauvaise conjoncture économique, au contraire des recettes publiques qui elles chutent en cas de récession.
Concernant l’allocation chômage, c’est en effet le secteur sur lequel il est le plus dur d’avoir une prévision stable des montants versés chaque année. Il est nécessaire pour ce cas précis de réfléchir à la meilleure adaptation possible de ce dispositif. On peut penser que pour ce secteur, il pourrait être pertinent de laisser moins de liberté au votant. On pourrait encadrer plus strictement le vote sur ce secteur et centrer le choix autour d’un montant qui dépend de la conjoncture économique à venir, et non pas du montant choisi l’année précédente. Ceci permettrait de s’assurer que le montant accordé au chômage resterait toujours en phase avec la réalité économique pour les années à venir.
L’objectif n’est évidemment pas de mettre fin à la relative autonomie qu’ont les APUL (collectivités territoriales). Il faut qu’elles puissent continuer à décider de leurs dépenses, sans avoir à respecter des investissements par secteur mal adaptés à leur collectivité. Mais peut-être qu’elles pourraient faire parvenir tous les ans une feuille de route des dépenses qu’elles envisagent de faire dans les prochaines années, afin de les classifier dans les différents secteurs. Cette feuille de route devrait évidemment respecter les obligations qui sont d’ores et déjà fixées aux collectivités territoriales. Elle permettrait à l’État de savoir comment adapter ses propres dépenses pour prendre en compte à la fois la volonté du peuple et les besoins des collectivités.
